Ще кілька років тому вихід української компанії в Європу найчастіше означав релокацію. Тобто відкрити ФОП, наприклад, у Польщі, перевести частину команди, знайти склад для товару або створити резервний канал постачання. Сьогодні ця модель змінюється.
Український бізнес уже не просто переносить діяльність до ЄС, він створює там дублікат бізнесу. Європейські компанії стають самостійними імпортерами, дистриб’юторами, торговельними або виробничими структурами. Україна при цьому залишається важливою частиною бізнесу.
Масштаб процесу добре видно на прикладі Польщі. За даними Польського економічного інституту, лише протягом 2022 – 2025 років громадяни України зареєстрували в країні 109,1 тис. індивідуальних підприємств і ще 14,5 тис. компаній з українським капіталом. Загалом це понад 123 тис. нових бізнесів. Причому українські підприємці забезпечили близько 10% усіх нових індивідуальних бізнесів, зареєстрованих у Польщі за ці 4 роки.
Це вже складно назвати виключно релокацією. Фактично в ЄС формується самостійний пласт українського бізнесу. І слідом за бізнесом змінюється логістика.
Офісу в ЄС уже недостатньо
Перша хвиля міжнародної експансії українських компаній значною мірою була реакцією на ризики. Польща стала однією з ключових точок: близький ринок, спільний кордон з Україною, транспортна інфраструктура та можливість відносно швидко організувати роботу.
І тенденція не завершилася після перших років повномасштабної війни. У 2025 році українці відкрили в Польщі ще 31,4 тис. індивідуальних бізнесів, і це 12% усіх нових індивідуальних підприємств, зареєстрованих в країні за рік, свідчать дані, які наводить Польський економічний інститут.
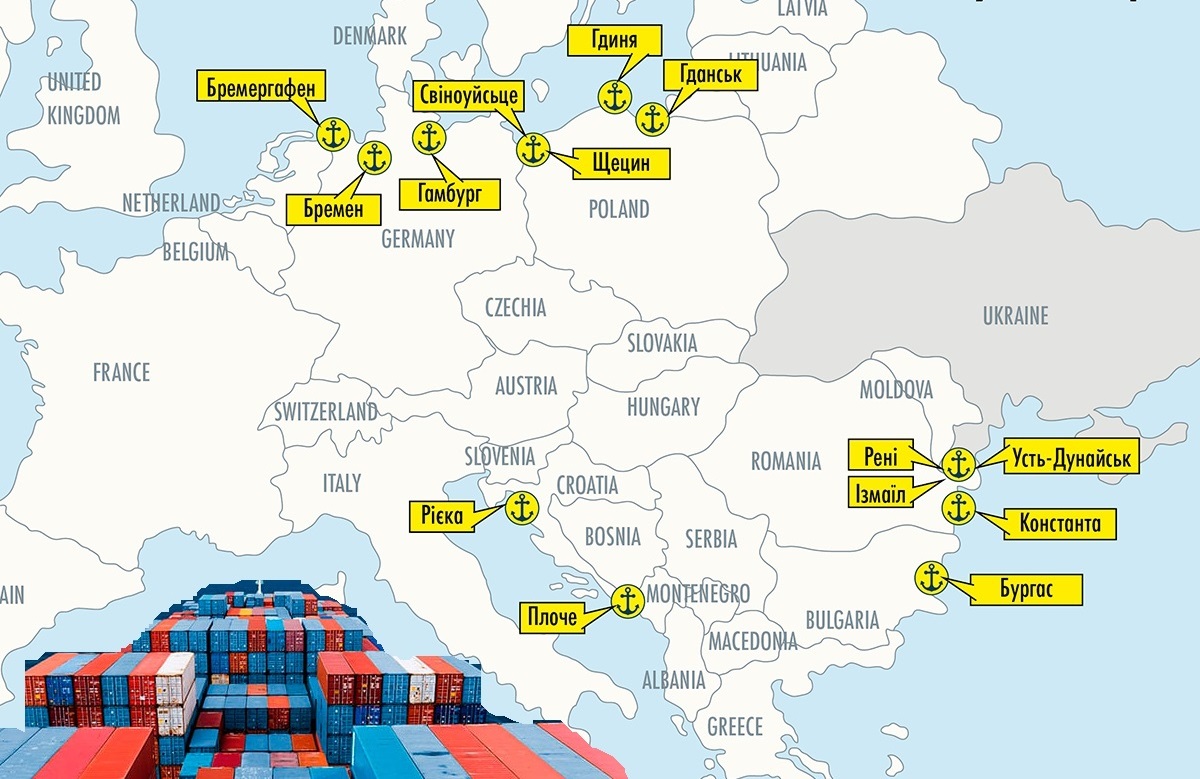
Компанії вибудовують ланцюги постачання всередині ЄС, працюють із європейськими портами та складами, імпортують товари безпосередньо на європейські юридичні особи та продають їх європейським клієнтам.
Водночас Польща залишається тісно пов’язаною з українською частиною цих ланцюгів.
За даними Державної митної служби України, у 2025 році Польща була одночасно найбільшим ринком для українського товарного експорту та другим найбільшим джерелом імпорту. Україна експортувала до Польщі товарів на 5 млрд долл. США, а імпортувала польських товарів на 7,9 млрд долл. США. Для порівняння: весь товарний експорт України за рік становив 40,3 млрд долл. США. Тобто приблизно кожен восьмий долар українського товарного експорту припадає на польський напрямок.
Фактично виникає новий виклик, який полягає в тому, щоб керувати українською та європейською логістикою не як двома окремими системами, а як єдиним ланцюгом постачання. І тут український бізнес стикається ще з однією особливістю.
Європейський ринок логістики розвинений і конкурентний, однак звична українському підприємцю модель взаємодії з логістичним партнером не завжди збігається з європейською.
Що таке «український сервіс» у логістиці
Український бізнес за останні роки звик працювати в умовах, коли логістична схема може змінитися буквально за кілька днів.
Закриття звичного маршруту, черги на кордоні, зміни в роботі портів, необхідність перенаправити вантаж через іншу країну – усе це сформувало специфічну модель відносин між бізнесом і логістом. Від логістичної компанії очікують уже не просто виконання контракту на перевезення.
Клієнту потрібен партнер, якому можна поставити завдання: «Нам необхідно доставити вантаж – запропонуйте кілька робочих варіантів». І це означає швидку комунікацію, можливість оперативно змінити маршрут, поєднати кілька видів транспорту, знайти альтернативний термінал або порт і взяти на себе значну частину координації всього ланцюга.
Саме тому для частини українських компаній під час виходу в ЄС важливо зберегти звичну модель взаємодії з логістичним партнером.
Водночас відмінність запиту українського клієнта в Європі не лише у швидкості реакції. Український бізнес звик обирати підрядника насамперед за співвідношенням ціни та якості й готовий змінювати партнера, якщо бачить кращу пропозицію. На європейських ринках значно сильніша інерція довгострокових відносин. Для того, щоб клієнт змінив звичного постачальника логістичних послуг, новому партнеру потрібно показати відчутну і довгострокову фінансову вигоду. Додатковий бар’єр – це перевага локальним компаніям та локальним командам.
«У Європі дуже сильний фактор локалізації. Недостатньо просто прийти з конкурентною ціною: клієнт роками працює зі своїм підрядником і має побачити реальну довгострокову вигоду, щоб змінити його», – пояснює Володимир Гузь, комерційний директор GOL.
Показовий приклад – Польща. Після того як у польській структурі GOL з’явилося локальне керівництво, компанія суттєво наростила кількість польських клієнтів. Локальна команда допомогла зняти бар’єр довіри та сприйняття компанії як зовнішнього постачальника. У Литві, за словами Володимира Гузя, цей бар’єр поки подолати повною мірою не вдалося.
Логістичні компанії починають рухатися слідом за клієнтами
Якщо клієнт одночасно працює в Україні, Польщі та інших країнах ЄС, йому дедалі менш зручно розділяти ланцюг між кількома незалежними підрядниками. Виникає запит на одного партнера, який розуміє весь маршрут: від українського виробництва чи складу до європейського порту, термінала, розподільчого центру або кінцевого клієнта.
Причому український бізнес у Польщі вже достатньо великий, щоб формувати самостійний попит на B2B-сервіси.
За даними PIE (Польського економічного інституту), понад половина нових українських індивідуальних бізнесів, створених у Польщі у 2025 році, припадає лише на 3 административних округи – Мазовецьке, Нижньосілезьке та Малопольське воєводство. На Мазовецьке – 28%, Нижньосілезьке – 14%, Малопольське – 12%. Це показує, що український бізнес уже не просто присутній у Польщі, а формує помітні ділові кластери навколо найбільших економічних центрів країни.
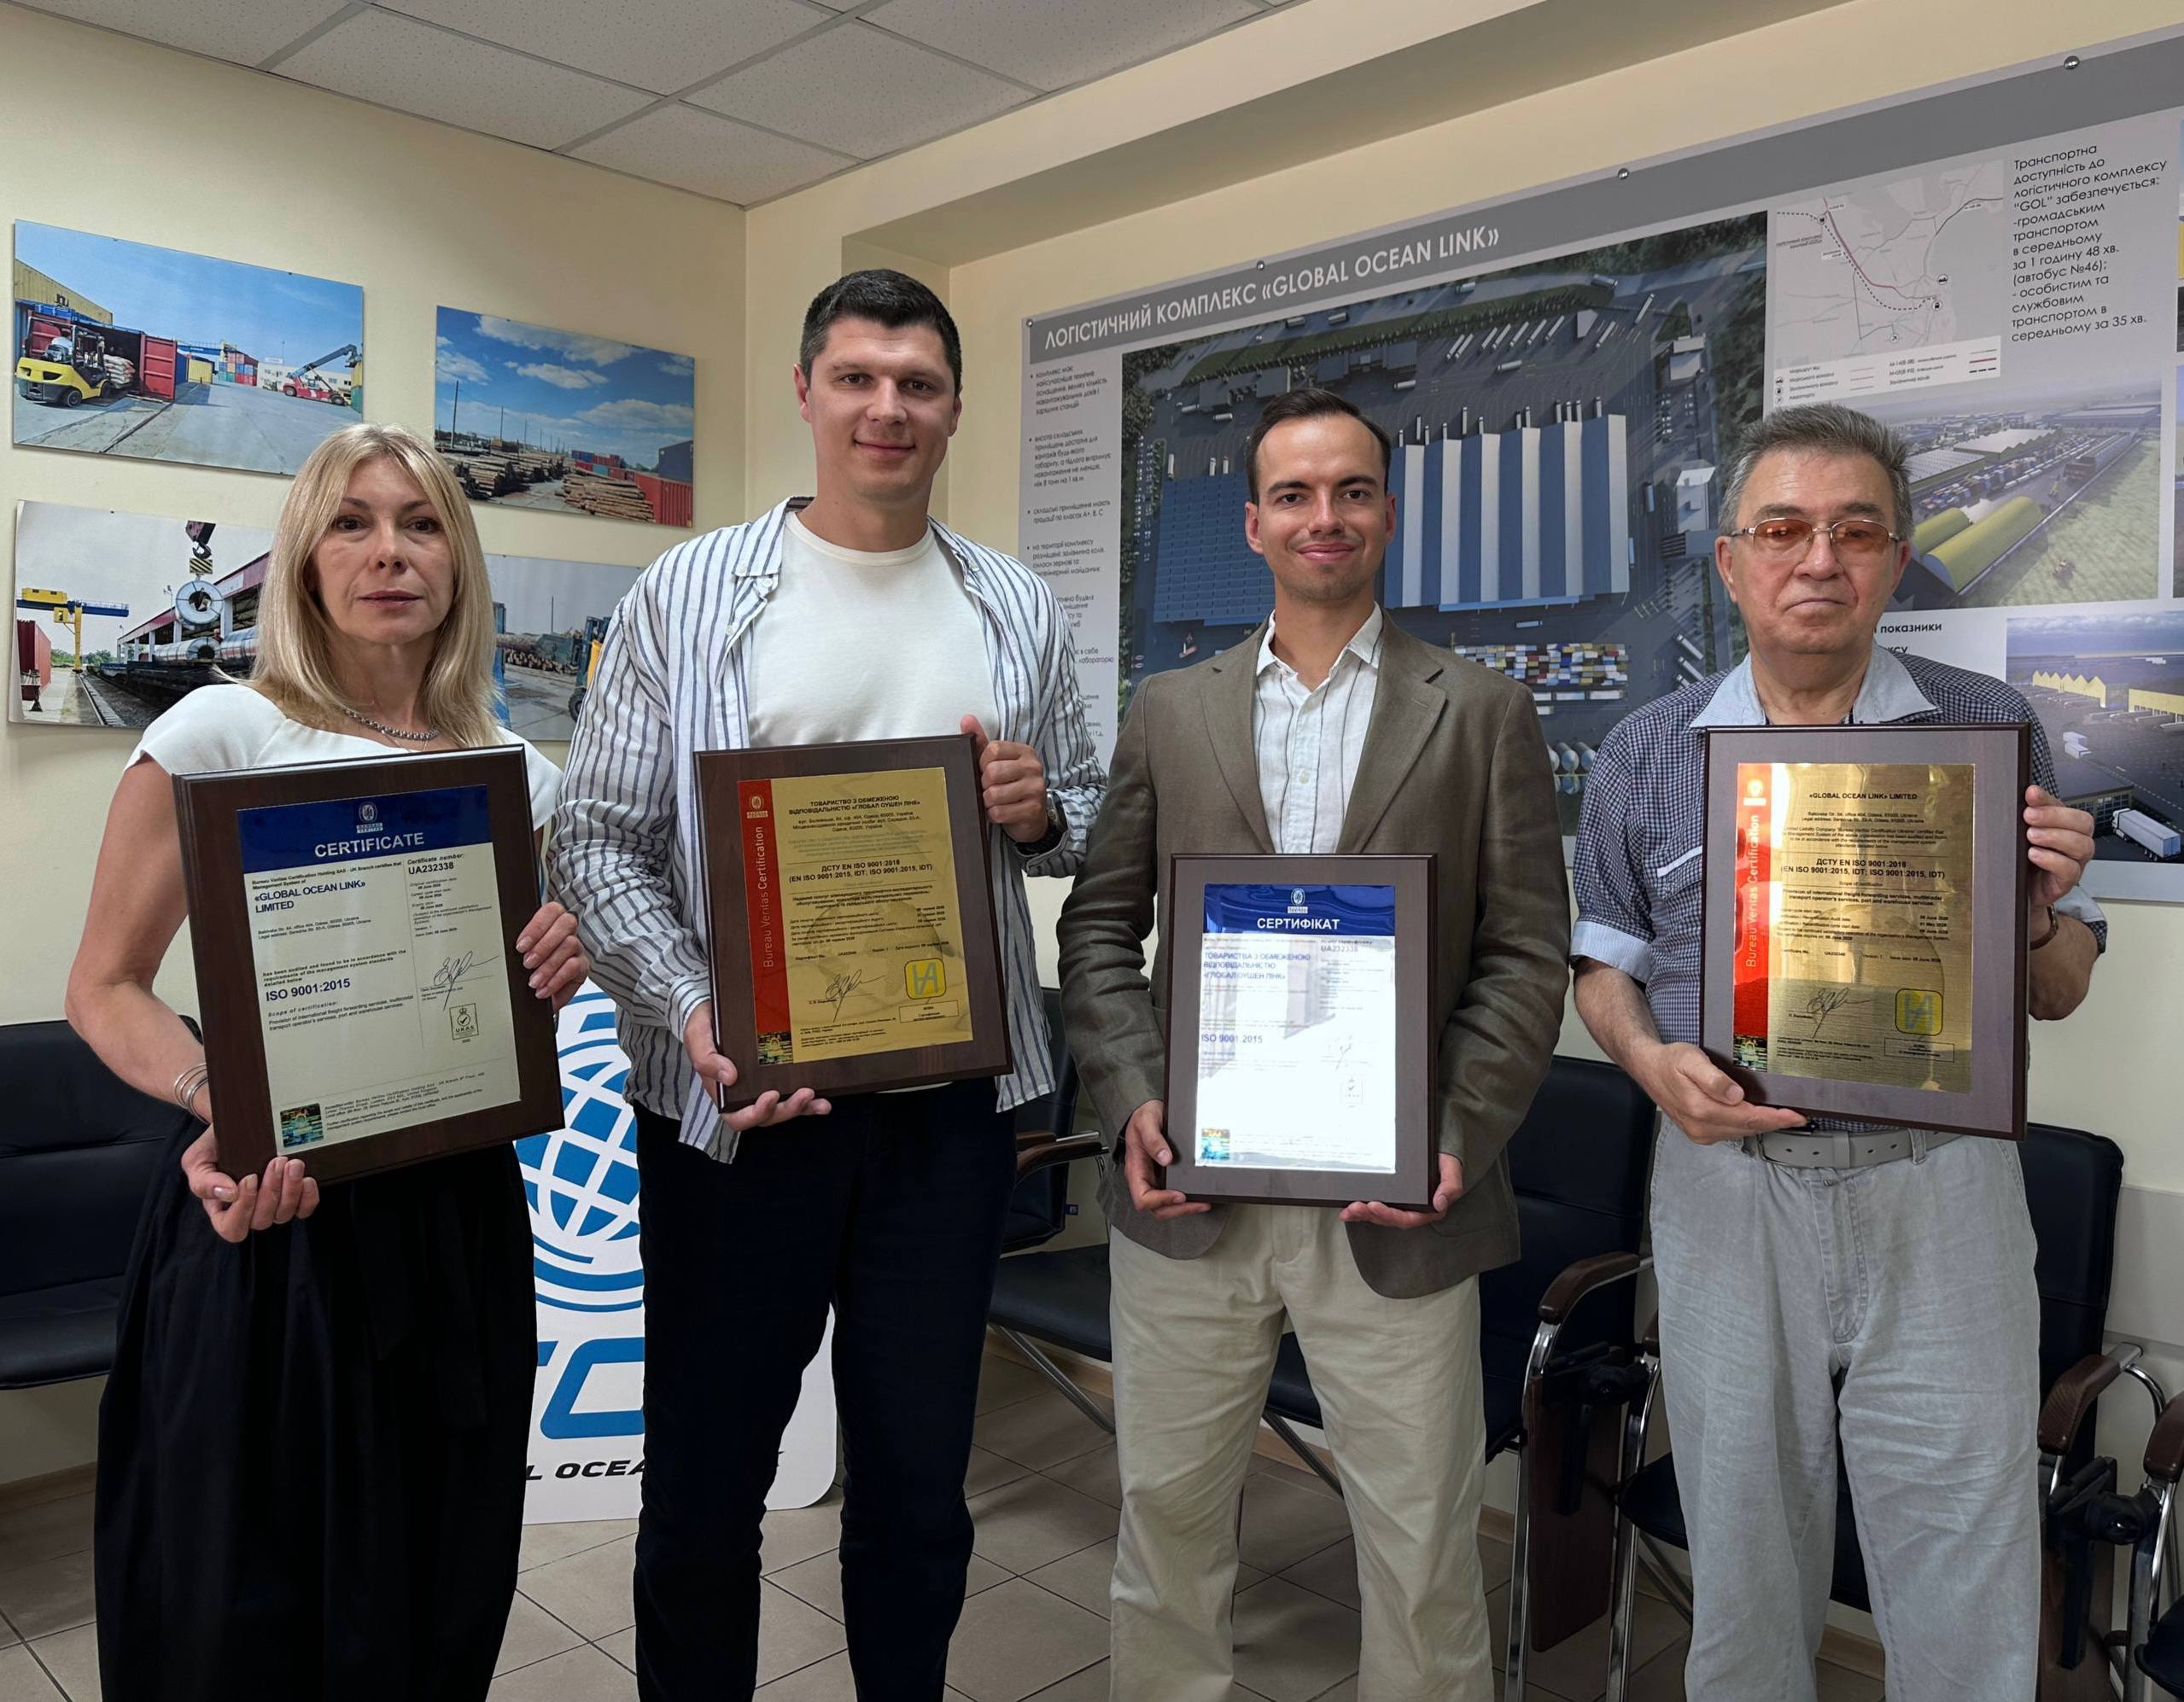
Таку модель також сьогодні розвиває група міжнародних компаній Global Ocean Link.*
*Компанія працює як міжнародна логістична група з присутністю в Україні, Польщі та Литві. Наступним етапом розглядається подальше розширення присутності в Центральній Європі, зокрема в Угорщині та Братиславі.
Але сенс такої експансії в не просто появі нових точок на карті. Логіка полягає в тому, щоб масштабуватися слідом за бізнесом клієнтів і керувати їхньою логістикою в різних країнах як єдиною системою.
За останні 2 – 3 роки географія клієнтів фактично пройшла етап остаточного розподілу. Частина бізнесів залишила основні операції в Україні, а частина закріпилася в ЄС і відкрила там повноцінні міжнародні філії, склади або інші елементи інфраструктури. Нова хвиля переміщень пов’язана вже не стільки з первинною релокацією, скільки з фізичними ризиками для активів в Україні. Після повторних обстрілів складів і виробництв компанії переносять частину запасів та операцій ближче до кордону або безпосередньо до Польщі.
«Раніше багато компаній були готові приймати цей ризик. Але коли основний склад або виробництво потрапляє під обстріл, бізнес уже інакше дивиться на географію: частину потужностей і запасів починають переносити в європейський регіон».
Саме рух клієнтів і необхідність бути ближче до їхніх нових ланцюгів постачання є базовою логікою подальшої присутності компанії у Центральній Європі.
Польща стає не кінцевою точкою, а хабом
Для українського бізнесу Польща поступово змінює свою роль. Якщо раніше вона переважно сприймалася як найближча безпечна точка входу до ЄС і транзитна територія, то сьогодні для багатьох компаній це повноцінна база для подальшої європейської експансії.
І це вже помітно не лише за кількістю зареєстрованих компаній, а й за загальним економічним ефектом української присутності.
Дослідження міжнародної аудиторської та консалтингової корпорації Deloitte оцінює внесок українських біженців в економіку Польщі у 2024 році в 2,7% ВВП. Рівень зайнятості українських біженців працездатного віку досяг 69% проти 61% роком раніше. Тобто українська присутність у Польщі поступово перетворюється з міграційного феномена на стійкий економічний фактор.
Звідси український бізнес може працювати з Німеччиною, країнами Балтії, Центральною та Західною Європою, європейськими портами та глобальними морськими лініями. Саме тут фізична присутність у країні починає мати практичне значення: знання локального ринку, робота з місцевими перевізниками і терміналами, розуміння законодавства та водночас постійний зв’язок з українською частиною бізнесу клієнта.
Понад 123 тис. бізнесів, створених українцями в Польщі за 4 роки, – показовий індикатор того, наскільки змінився сам характер присутності українського бізнесу в ЄС.
Розширення в Європу поступово перестає бути виключно антикризовою стратегією. Для частини компаній європейські структури стають самостійним напрямом розвитку. Тому слідом за капіталом, командами, складами та виробництвом до Європи переміщується ще один елемент української бізнес-екосистеми – звична модель сервісу. А для логістичних компаній це означає зміну власної ролі.
Недостатньо доставити контейнер із точки А в точку Б. Більш затребуваною стає здатність пов’язати кілька країн, видів транспорту, терміналів і юридичних осіб клієнта в одну керовану систему.
Саме тому міжнародна експансія українських логістів може стати наступним етапом інтернаціоналізації самого українського бізнесу: клієнт виходить на новий ринок, а його логістичний партнер рухається туди разом із ним.
 “АТБ” — один із найпоказовіших прикладів масштабу втрат складської інфраструктури. Від початку повномасштабної війни мережа втратила понад 110 000 м² складських площ, що становить більше половини її загальних потужностей. Сукупні збитки компанії оцінюються у 15 млрд грн.